
Kurz gesagt
Eine Rechnung rechnet deine Leistung ab und fordert die Zahlung, eine Quittung bestätigt, dass das Geld da ist. Für Arbeiten am Haus eines Privatkunden und für Firmenkunden musst du nach § 14 Abs. 2 UStG innerhalb von sechs Monaten eine Rechnung ausstellen; eine Quittung ersetzt sie nicht.
In diesem Ratgeber
Die Rechnung sagt: Diese Arbeit ist erledigt, das kostet sie, bitte bis zu diesem Datum zahlen. Die Quittung sagt: Diesen Betrag habe ich an diesem Tag erhalten. Die Rechnung kommt, wenn die Arbeit fertig ist, die Quittung, wenn das Geld da ist. Eine Rechnung ist also keine Quittung, aber eine Rechnung mit dem Vermerk "Betrag am 12.06.2026 bar erhalten" erfüllt beides.
Bei einem typischen Auftrag läuft der Papierkram so:
- Angebot: was die Arbeit kosten wird.
- Rechnung: die Arbeit ist fertig, das ist der Betrag, das ist die Frist.
- Zahlung: Überweisung, Karte, Lastschrift oder bar.
- Quittung: dieser Betrag ist an diesem Tag eingegangen.
Was auf beiden steht
| Rechnung | Quittung | |
|---|---|---|
| Zweck | Leistung abrechnen, Zahlung fordern | Zahlung bestätigen |
| Wann | Wenn die Arbeit oder ein Abschnitt fertig ist | Wenn das Geld da ist |
| Datum | Ausstellungsdatum, Leistungszeitpunkt, Zahlungsziel | Datum der Zahlung |
| Inhalt | Pflichtangaben nach § 14 Abs. 4 UStG: Leistung, Nettobetrag, MwSt-Satz und MwSt-Betrag, Steuernummer | Betrag, Zahlungsart, wofür gezahlt wurde |
| Rechtsgrundlage | § 14 UStG | § 368 BGB |
| Nummer | Pflicht, fortlaufend, zum Beispiel 2026-0147 | Üblich, oder sie nennt die Rechnungsnummer |
Ein Punkt, der oft übersehen wird: Nach § 14 Abs. 1 UStG ist jedes Dokument eine Rechnung, mit dem über eine Leistung abgerechnet wird, egal wie es heißt. Schreibst du auf einen Quittungsblock "Wasserhahn getauscht, 119,00 € inkl. 19 % MwSt", hast du rechtlich eine Rechnung ausgestellt, und dann muss sie auch wie eine aussehen.
Wann du eine Rechnung ausstellen musst
Stand Oktober 2026 verpflichtet dich § 14 Abs. 2 UStG in drei Fällen, innerhalb von sechs Monaten nach der Leistung eine Rechnung auszustellen:
- bei Leistungen an ein anderes Unternehmen für dessen Betrieb,
- bei Leistungen an eine juristische Person, die kein Unternehmer ist, zum Beispiel einen Verein,
- bei Arbeiten im Zusammenhang mit einem Grundstück für Privatkunden, also fast allem, was ein Handwerker am oder im Haus macht.
Im dritten Fall gehört auf die Rechnung auch der Hinweis, dass der Kunde sie zwei Jahre aufbewahren muss. Was sonst noch draufgehört, steht in Rechnung erstellen als Handwerker.
Eine Quittung allein reicht also bei den meisten Handwerksaufträgen nicht. Sie ist das zweite Papier, nicht das erste.
Wann eine Quittung dazukommt
Von dir aus musst du keine Quittung ausstellen. Verlangt der Kunde aber bei der Zahlung eine, musst du sie nach § 368 BGB schriftlich erteilen. In der Praxis brauchst du sie in diesen Fällen:
- Der Kunde zahlt bar. Bargeld hinterlässt keine Kontobewegung. Die Quittung ist sein einziger Nachweis, und dein Doppel ist deiner.
- Der Kunde zahlt eine Anzahlung. Er sollte schriftlich haben, was er vor Arbeitsbeginn bezahlt hat.
- Es wird nur ein Teil bezahlt. Die Quittung zeigt, was eingegangen ist und was noch offen ist.
- Der Kunde fragt danach. Hausverwaltungen und Vermieter brauchen sie oft für ihre eigenen Unterlagen.
Eine Quittung nennt deinen Namen, den Betrag, das Datum der Zahlung, die Zahlungsart, wofür gezahlt wurde (am besten die Rechnungsnummer) und einen eventuellen Restbetrag. Üblich ist deine Unterschrift.
Achtung bei Barzahlung von Privatkunden: Die Steuerermäßigung für Handwerkerleistungen nach § 35a EStG setzt eine Rechnung und eine Zahlung auf dein Konto voraus. Wer bar zahlt, verliert sie, auch mit Quittung. Viele Kunden wissen das nicht, ein Hinweis vor der Zahlung hilft beiden Seiten.
Beispiel: Anzahlung und Endrechnung
Ein Fliesenleger renoviert ein Bad. Das Angebot liegt bei 4.000,00 € netto, vereinbart sind 30 Prozent Anzahlung vor Beginn. Die Beträge sind Annahmen dieses Beispiels.
Weil die Anzahlung vor der Leistung kommt, schreibt er nach § 14 Abs. 5 UStG eine Anzahlungsrechnung: 1.200,00 € netto plus 228,00 € MwSt, zusammen 1.428,00 €. Zahlt die Kundin bar, bekommt sie zusätzlich eine Quittung über 1.428,00 €.
In der Endrechnung muss er die Anzahlung und die darauf entfallende Steuer abziehen:
| Netto | MwSt 19 % | Brutto | |
|---|---|---|---|
| Gesamtleistung Badrenovierung | 4.000,00 € | 760,00 € | 4.760,00 € |
| abzüglich Anzahlung vom 02.06.2026 | 1.200,00 € | 228,00 € | 1.428,00 € |
| Restbetrag | 2.800,00 € | 532,00 € | 3.332,00 € |
Ohne diesen Abzug würde die Steuer auf die Anzahlung zweimal ausgewiesen, und nach § 14c UStG schuldest du ausgewiesene Steuer auch dann, wenn sie zu viel ist.
Kleine Aufträge: Rechnung und Quittung auf einem Blatt
Bis 250 € brutto reicht nach § 33 UStDV eine Kleinbetragsrechnung: dein Name und deine Anschrift, das Datum, Menge und Art der Leistung, der Bruttobetrag und der Steuersatz. Kundenanschrift und Rechnungsnummer dürfen fehlen.
Tauschst du einen Wasserhahn für 119,00 € (100,00 € netto, 19,00 € MwSt) und kassierst bar, schreibst du darunter "Betrag bar erhalten am 12.06.2026" und unterschreibst. Damit hast du Rechnung und Quittung in einem Dokument. Für deine eigene Buchführung bekommt auch dieser Zettel eine Nummer aus deinem Nummernkreis, mehr dazu in Rechnungsnummer richtig vergeben.
Deine eigenen Einkäufe: welcher Beleg zählt
Wenn du der Kunde bist, im Baumarkt, beim Großhandel, an der Tankstelle, ist der Beleg das, was deine Betriebsausgabe und deinen Vorsteuerabzug trägt. Für die Vorsteuer verlangt § 15 Abs. 1 UStG eine ordnungsgemäße Rechnung. Ein Kassenbon bis 250 € ist eine Kleinbetragsrechnung und reicht. Darüber muss die Rechnung deinen Firmennamen tragen: Lass sie dir an der Kasse auf den Betrieb ausstellen, sonst ist die Vorsteuer weg.
Wie lange du aufbewahrst, regelt § 147 Abs. 3 AO, Stand 2026:
- Buchungsbelege, also Rechnungen, Kassenbons und Quittungen: acht Jahre. Die Frist wurde mit dem Vierten Bürokratieentlastungsgesetz von zehn auf acht Jahre verkürzt; das Bundesfinanzministerium bestätigt die acht Jahre für alle außer Banken, Versicherungen und Wertpapierinstitute.
- Bücher, Aufzeichnungen und Jahresabschlüsse: zehn Jahre.
- Geschäftsbriefe: sechs Jahre.
Die Frist beginnt am Ende des Kalenderjahres, in dem der Beleg entstanden ist. Ein Bon vom März 2026 bleibt also bis zum 31.12.2034. Sie endet nicht, solange die Festsetzungsfrist für eine Steuer noch läuft, für die der Beleg wichtig ist.
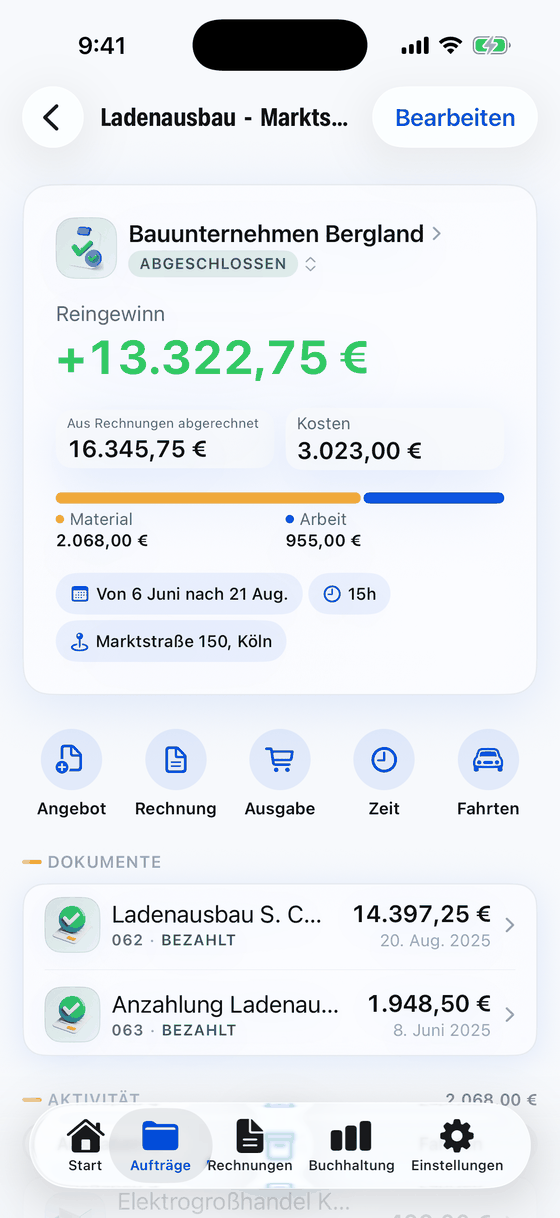
Das Problem: Kassenbons sind Thermopapier, sie verblassen nach Monaten und liegen auf dem Armaturenbrett. Nach § 147 Abs. 2 AO darfst du Belege als Bild aufbewahren, wenn das Bild mit dem Original übereinstimmt, lesbar bleibt und den Grundsätzen ordnungsmäßiger Buchführung (GoBD) entspricht. Fotografiere sie am selben Tag und ordne sie gleich dem Auftrag zu, dann zählen sie für die Nachkalkulation und für die Steuer. In VanReceipts scannst du den Beleg im Transporter, die Cloud-KI liest ihn komplett, jede Position eingeschlossen, und du wählst den Auftrag und bestätigst. Wie daraus eine Nachkalkulation wird, steht in Auftragskosten aus Belegen.
Eine Rechnung zum Ausprobieren erstellt der Rechnungsgenerator. In VanReceipts trägst du Bar- und Überweisungszahlungen von Hand ein; bei einer Teilzahlung bleibt der Rest als offener Betrag auf der Rechnung.
Was hat der Auftrag wirklich gebracht?Gewinn und Marge jedes Auftrags in Sekunden.FAQ
Ist eine Rechnung eine Quittung?
Nicht von selbst. Eine Rechnung fordert Geld. Zur Quittung wird sie erst mit dem Vermerk, dass und wann der Betrag eingegangen ist, oder zusammen mit einer getrennten Quittung oder dem Kontoauszug.
Kann eine Quittung eine Rechnung ersetzen?
Nur bei Kleinbeträgen bis 250 €, und dann nur, wenn sie die Angaben nach § 33 UStDV enthält. Dann ist sie rechtlich eine Kleinbetragsrechnung. Bei größeren Arbeiten am Haus oder für Firmenkunden brauchst du eine vollständige Rechnung nach § 14 UStG.
Was gehört auf eine Quittung?
Dein Name, der erhaltene Betrag, das Zahlungsdatum, die Zahlungsart, wofür gezahlt wurde oder die Rechnungsnummer, ein eventueller Restbetrag und üblicherweise deine Unterschrift. Weist sie die MwSt aus und rechnet eine Leistung ab, gelten die Regeln für Rechnungen.
Reicht ein Kassenbon für die Steuer?
Bis 250 € brutto ja, er ist eine Kleinbetragsrechnung und genügt für den Vorsteuerabzug. Bei höheren Beträgen brauchst du eine Rechnung mit deinem Firmennamen. Aufbewahren musst du beides acht Jahre, gerechnet ab Ende des Kalenderjahres.