
En resumen
La factura simplificada, lo que todos llaman ticket, solo vale hasta 400 € con IVA incluido, o hasta 3.000 € en los sectores que fija la ley, y si el cliente es empresa o autónomo y te la pide, le debes una factura completa. El recibo no es una factura: solo prueba que te han pagado.
En esta guía
Un cliente te paga una reparación y te pide "el ticket". Otro, que tiene un bar, te pide "la factura con mi NIF". No son lo mismo, y en España la diferencia la fija el Real Decreto 1619/2012, el Reglamento de facturación (texto consolidado consultado en octubre de 2026). Hay tres papeles distintos:
| Factura completa | Factura simplificada (ticket) | Recibo | |
|---|---|---|---|
| Para qué sirve | Documentar la operación | Documentar la operación con menos datos | Probar que se ha pagado |
| Es factura | Sí | Sí | No |
| Datos del cliente | Nombre, NIF y domicilio | No, salvo que los pida | Lo que pongas |
| IVA | Tipo y cuota por separado | Tipo, o "IVA incluido" | No hace falta |
| Límite de importe | Ninguno | 400 € con IVA, o 3.000 € en ciertos sectores | Ninguno |
| Numeración | Correlativa, en su serie | Correlativa, en una serie aparte | Libre, mejor con el número de factura |
Cuándo vale el ticket
Según el artículo 4 del Reglamento, puedes cumplir con una factura simplificada cuando el importe no pasa de 400 €, IVA incluido. El límite sube a 3.000 € solo en las actividades de su lista: venta al por menor, hostelería, transporte de personas, peluquería, aparcamiento, tintorería y otras, entre ellas las "ventas o servicios a domicilio del consumidor". Si crees que tu trabajo encaja ahí, confírmalo con tu gestor antes de usarlo.
Dos reglas que se olvidan:
- Series separadas. Si en el mismo año emites facturas completas y simplificadas, el artículo 7 exige numerarlas en series distintas.
- El cliente puede pedir más. Si el destinatario es empresa o autónomo y lo exige, la simplificada debe llevar además su NIF, su domicilio y la cuota de IVA aparte (artículo 7.2). Y el artículo 2.2 te obliga a emitir factura siempre que el cliente sea empresario o profesional, o la pida para ejercer un derecho fiscal.
La Agencia Tributaria lo resume igual. En la práctica: a un particular por una reparación pequeña, el ticket basta. A una empresa, una comunidad de propietarios o un trabajo grande, haz la factura completa. Los datos que lleva están en cómo hacer una factura siendo autónomo.
El recibo: prueba de pago, no factura
El recibo dice "he recibido tanto, en tal fecha, por tal concepto". No sustituye a la factura ni sirve para deducir IVA. Tiene sentido en tres casos:
- Pago en efectivo. El efectivo no deja rastro en el banco, así que el recibo es la prueba del cliente. Recuerda que el artículo 7 de la Ley 7/2012 prohíbe pagar en efectivo operaciones de 1.000 € o más cuando una de las partes es empresario o profesional, y suma los pagos fraccionados.
- Pago parcial. El recibo muestra lo pagado y lo que queda pendiente.
- El cliente lo pide. Muchos administradores de fincas quieren un justificante por cada cobro.
Una factura marcada como pagada, con fecha y forma de pago, cumple casi siempre esa función sin un papel más.
El anticipo: aquí sí hace falta factura
Si cobras una parte antes de empezar, el artículo 2.1 del Reglamento te obliga a emitir factura también por ese pago anticipado. Un ejemplo con números supuestos: reforma de un local por 2.000,00 € más IVA del 21 %, y un anticipo del 30 %.
| Factura | Base | IVA 21 % | Total |
|---|---|---|---|
| Anticipo (30 %) | 600,00 € | 126,00 € | 726,00 € |
| Final, descontando el anticipo | 1.400,00 € | 294,00 € | 1.694,00 € |
| Total de la obra | 2.000,00 € | 420,00 € | 2.420,00 € |
La factura final describe la obra entera, resta la base ya facturada en el anticipo y cita su número. Así el IVA no se cobra dos veces.
Tus compras: pide factura, no solo ticket
Cuando el cliente eres tú, en el almacén de materiales o en la gasolinera, el papel importa para tus impuestos. El artículo 97 de la Ley del IVA solo admite la factura como justificante para deducir el IVA soportado, y un ticket sin tus datos no te deja deducirlo. El artículo 106.4 de la Ley General Tributaria pide justificar los gastos deducibles, de forma prioritaria, con factura.
Por eso, en caja, da tu NIF. Una compra de 84,70 € se convierte en una simplificada con tu NIF, tu domicilio y la cuota aparte: base 70,00 €, IVA 21 % 14,70 €. Esos 14,70 € los recuperas en el modelo 303; con el ticket anónimo, no.
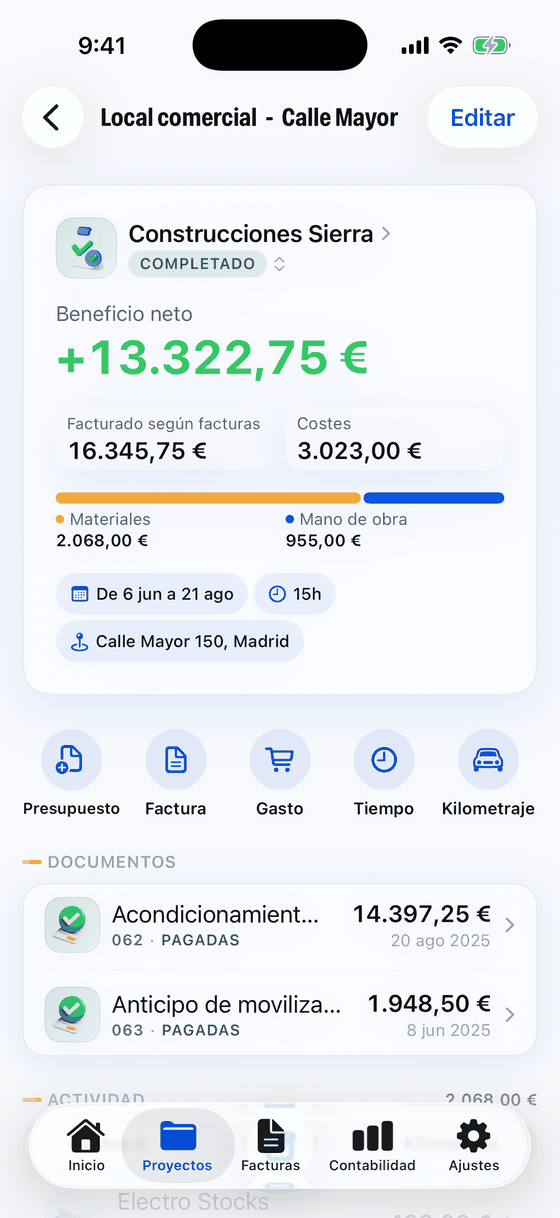
El otro problema es físico: el papel térmico se borra en meses. Fotografía el ticket el mismo día. En VanReceipts lo escaneas en la furgoneta, la IA en la nube lee el ticket entero, línea a línea y con el IVA, tú eliges el proyecto y confirmas. Más sobre el hábito en seguir los costes de un proyecto desde los tickets.
Para tus propias facturas, el generador de facturas crea un PDF con número y fecha. La numeración tiene sus reglas: numeración de facturas. Verifactu, el sistema de la AEAT para los programas de facturación, será obligatorio para los autónomos desde el 1 de julio de 2027, según la Agencia Tributaria (consultada en octubre de 2026). VanReceipts no está certificada para Verifactu.
¿Cuánto ganó de verdad ese proyecto?Beneficio y margen de cualquier proyecto en segundos.FAQ
¿Un ticket es una factura?
Sí. El ticket de caja es una factura simplificada, con menos datos que la completa. Vale hasta 400 € con IVA incluido, o hasta 3.000 € en los sectores de la lista del artículo 4 del Real Decreto 1619/2012.
¿Un recibo es una factura?
No. El recibo solo prueba que se ha pagado. La operación tiene que estar documentada con una factura, completa o simplificada, y el recibo no sirve para deducir el IVA.
¿Puedo deducir el IVA con un ticket?
Solo si es una factura simplificada que lleva tu NIF, tu domicilio y la cuota de IVA por separado. Un ticket sin tus datos no permite deducir el IVA. Pide que te los incluyan al pagar.
¿Me puede pedir el cliente factura completa en lugar del ticket?
Sí. Si es empresa o autónomo, o si la necesita para un derecho fiscal, tienes que dársela con sus datos. Si ya le diste el ticket, consulta con tu gestor cómo sustituirlo sin romper la numeración.