
En resumen
El margen sobre coste divide el beneficio entre lo que te cuesta el proyecto; el margen sobre venta lo divide entre el precio sin IVA. Sumar un 30 % al coste deja un margen de beneficio sobre venta del 23,1 %, no del 30 %.
En esta guía
El margen sobre coste es lo que sumas a lo que te cuesta un proyecto. El margen sobre venta es la parte del precio que te queda como beneficio. Usan los mismos euros, pero dividen entre números distintos, así que un mismo proyecto puede tener un 30 % sobre coste y un 23 % sobre venta a la vez. Si querías ganar un 30 % y presupuestas sumando un 30 % al coste, te has quedado corto en cada presupuesto que has enviado.
Las dos fórmulas
Toma un proyecto que te cuesta 1.200 € entre materiales y mano de obra, presupuestado en 1.560 € sin IVA.
- Margen sobre coste = beneficio ÷ coste = 360 € ÷ 1.200 € = 30 %
- Margen sobre venta = beneficio ÷ precio = 360 € ÷ 1.560 € = 23,1 %
Para pasar de uno a otro:
- Margen sobre venta = margen sobre coste ÷ (1 + margen sobre coste)
- Margen sobre coste = margen sobre venta ÷ (1 − margen sobre venta)
Y la que más importa al hacer un presupuesto: precio = coste ÷ (1 − el margen sobre venta que quieres). Para un 30 % de margen sobre 1.200 € de coste, son 1.200 € ÷ 0,7 = 1.714,29 €.
El IVA no entra en el margen
Calcula siempre sobre la base imponible, sin IVA. El IVA que cobras al cliente no es tuyo: lo ingresas a Hacienda. Con el tipo general del 21 % (Agencia Tributaria, tipos de IVA vigentes en 2026), el proyecto de 1.714,29 € lleva 360,00 € de IVA y la factura suma 2.074,29 €. Tu margen sigue siendo 514,29 € ÷ 1.714,29 € = 30 %.
Si divides el beneficio entre el total con IVA, el margen parece menor de lo que es. Si sumas tu porcentaje al total con IVA, inflas el precio sin saberlo. La misma página de la Agencia Tributaria recoge los tipos reducidos del 10 % y el 4 %; la cuenta es igual con cualquiera de ellos, porque el IVA se pone encima del precio, no dentro del margen.
Tabla de conversión
| Margen sobre coste | Margen sobre venta |
|---|---|
| 10 % | 9,1 % |
| 20 % | 16,7 % |
| 25 % | 20,0 % |
| 30 % | 23,1 % |
| 42,9 % | 30,0 % |
| 50 % | 33,3 % |
| 66,7 % | 40,0 % |
| 100 % | 50,0 % |
El margen sobre venta nunca puede llegar al 100 %. El margen sobre coste puede ser tan grande como quieras, y por eso suena mayor cuando se habla de él.
Lo que cuesta la confusión en un año
Supón que tus proyectos suman 200.000 € de coste en un año y quieres un 30 % de margen sobre venta.
- Presupuestando con un 30 % sobre coste: facturación de 260.000 €, beneficio bruto de 60.000 €.
- Presupuestando para un 30 % real sobre venta: facturación de 285.714 €, beneficio bruto de 85.714 €.
La diferencia son 25.714 € por el mismo trabajo, las mismas horas y los mismos clientes. No aparece en ninguna parte como pérdida, solo como un año que pareció tener más trabajo del que dice el saldo del banco.
Cuál usar en cada caso
Presupuesta con el margen sobre venta. Los gastos generales, los objetivos de beneficio y las cuentas funcionan en margen sobre venta, porque son partes de lo facturado. Cuando tu gestoría te dice que tu margen bruto es del 28 %, es el beneficio dividido entre las ventas.
El margen sobre coste sirve para los materiales, si sabes a cuánto equivale. Muchos oficios suman un porcentaje fijo a lo que pagan en el almacén de materiales (por ejemplo un 25 %, que es un 20 % sobre venta) y cobran la mano de obra con una tarifa por hora. Funciona mientras revises el margen del proyecto entero al final, y no solo la línea de materiales.
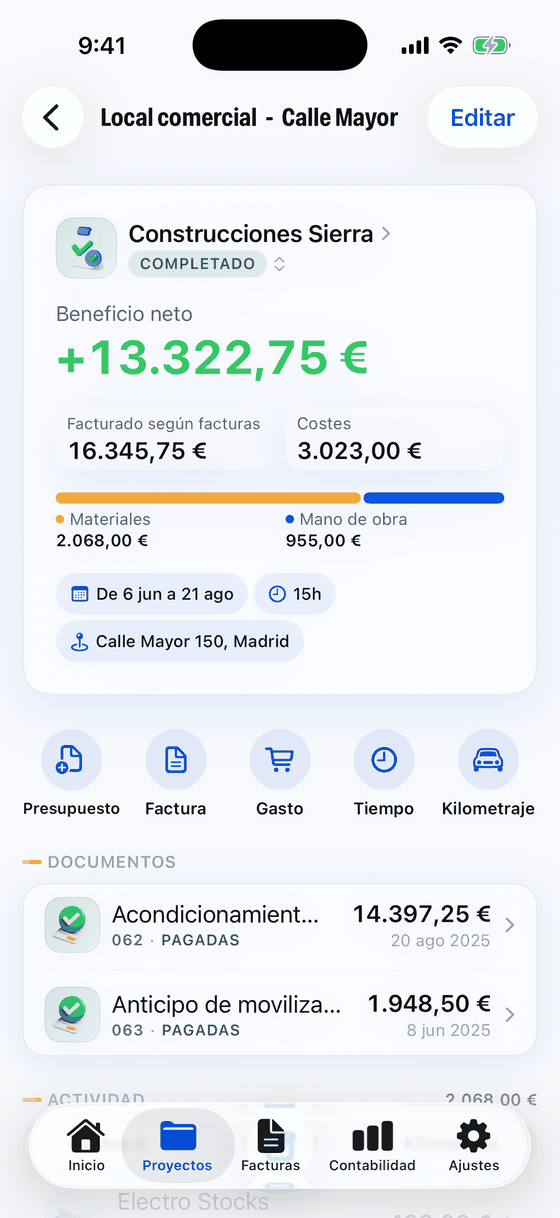
Revisa el proyecto terminado, no solo el presupuesto. Los presupuestos salen con el margen que planeaste. Los proyectos terminan con el margen que de verdad dieron, después del viaje de más, la pieza equivocada y la hora que nadie apuntó. La calculadora de rentabilidad de proyecto te da el margen real de un proyecto terminado en unos segundos. En VanReceipts, cada proyecto muestra su beneficio y su margen en directo a medida que añades gastos, horas y kilómetros.
Las guías de precios por oficio aplican esto a trabajos reales: electricista, fontanería, trabajos de manitas, jardinería y pintura.
¿Cuánto ganó de verdad ese proyecto?Beneficio y margen de cualquier proyecto en segundos.FAQ
¿Un 50 % sobre coste es un 50 % de margen?
No. Un 50 % sobre coste es un 33,3 % de margen sobre venta. Para ganar un 50 % sobre venta necesitas un 100 % sobre coste, es decir, cobrar el doble de lo que te cuesta.
¿Qué margen de beneficio es bueno para un autónomo de oficios?
Depende del oficio y del tamaño del proyecto. Las reparaciones y los avisos pequeños suelen necesitar más margen bruto que las reformas grandes, porque los gastos generales por proyecto son parecidos y la factura es menor. Sigue tus propios proyectos terminados para encontrar el margen que de verdad cubre tus gastos generales y deja beneficio.
¿Cómo calculo el margen sobre coste a partir del margen sobre venta?
Divide el margen sobre venta entre uno menos ese margen. Para un 25 % sobre venta: 0,25 ÷ 0,75 = 0,333, un 33,3 % sobre coste.